ОСАГО в 2026 году: как рассчитать стоимость полиса и снизить цену
Цена ОСАГО в 2026 году определяется формулой: базовый тариф умножается на набор коэффициентов. Разберем, что в нее входит, как самостоятельно посчитать стоимость полиса и воспользоваться калькулятором ОСАГО, а также как законно снизить сумму.
Содержание
Из чего складывается цена полиса
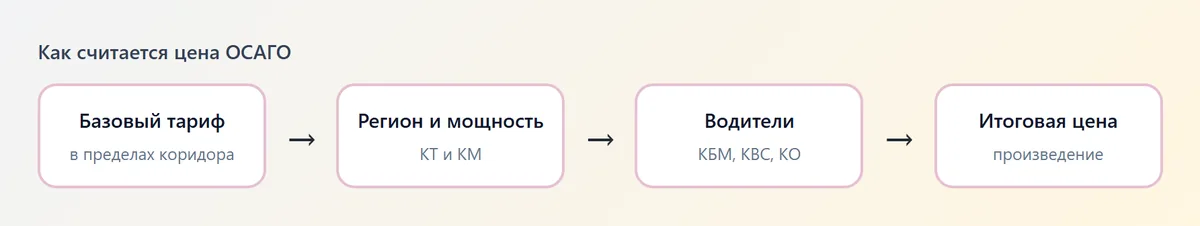
Стоимость ОСАГО у всех страховых считается одинаково, по формуле из указания Банка России. Страховщик не может придумать свои коэффициенты, он только выбирает базовый тариф внутри установленного коридора. Поэтому цена у разных компаний отличается не сильно, а основная разница зависит от вас и вашей машины.
Формула выглядит так: Цена = ТБ x КТ x КБМ x КВС x КО x КМ x КС x КП x КН. Каждая буква отражает один фактор риска. Чем выше риск аварии по вашему профилю, тем больше итоговая сумма.
Расшифровка коэффициентов
| Коэффициент | Что означает | От чего зависит |
|---|---|---|
| ТБ | Базовый тариф | Тип транспорта, выбранный страховщиком в пределах коридора |
| КТ | Территориальный | Регион и город регистрации собственника |
| КБМ | Бонус-малус | Аварийность водителей, класс скидки |
| КВС | Возраст и стаж | Самый молодой или неопытный водитель в списке |
| КО | Ограничение списка | Список водителей или без ограничений |
| КМ | Мощность | Лошадиные силы двигателя |
| КС | Период использования | Срок страхования до 12 месяцев |
| КП | Прицеп | Использование автомобиля с прицепом |
| КН | Нарушения | Грубые нарушения страхователя |
Точные значения коэффициентов периодически обновляются. Перед расчетом проверяйте актуальное указание на сайте Банка России и тарифы в разделе ОСАГО.
Тарифный коридор и базовая ставка
Банк России устанавливает минимальную и максимальную базовую ставку для каждой категории транспорта. Страховые выбирают значение внутри диапазона, поэтому одни и те же данные дают разную цену в разных компаниях. В последние годы коридор расширяли, а территориальные коэффициенты пересматривали, и ОСАГО заметно подорожало.
Точные границы коридора для легковых автомобилей физических лиц на 2026 год сверяйте на официальных ресурсах Центрального банка и РСА, так как значения менялись несколько раз. Не доверяйте старым таблицам из интернета.
Пример расчета ОСАГО на легковой автомобиль
Покажем принцип на условных числах. Допустим, базовый тариф равен 5000 рублей. Возьмем среднее: КТ региона 1,7, КБМ 1,0 для новичка, КВС 1,0 для опытного водителя, КО 1,0 для ограниченного списка, КМ 1,2 для 100-120 л.с., КС 1,0 при покупке на год.
Расчет: 5000 x 1,7 x 1,0 x 1,0 x 1,0 x 1,2 x 1,0 = 10 200 рублей. Если вместо списка водителей выбрать полис без ограничений, коэффициент КО вырастет примерно в 1,9 раза, и сумма превысит 19 тыс. рублей.
Цифры здесь иллюстративные. Реальную цену покажет калькулятор страховой или единый сервис, куда вы вводите свои данные. Результат лучше сравнить у нескольких компаний.
Что сильнее всего влияет на стоимость
Не все факторы одинаково важны. Для вас основные рычаги - список водителей, возраст и стаж, мощность и регион. Остальные подстраиваются сами.
Водители и стаж
Молодые водители до 22 лет со стажем до 2 лет получают самый высокий коэффициент. Если в списке есть хоть один такой человек, он повышает цену на весь полис. Поэтому иногда выгоднее вписать только тех, кто реально ездит, чем платить за полис без ограничений.
Бонус-малус
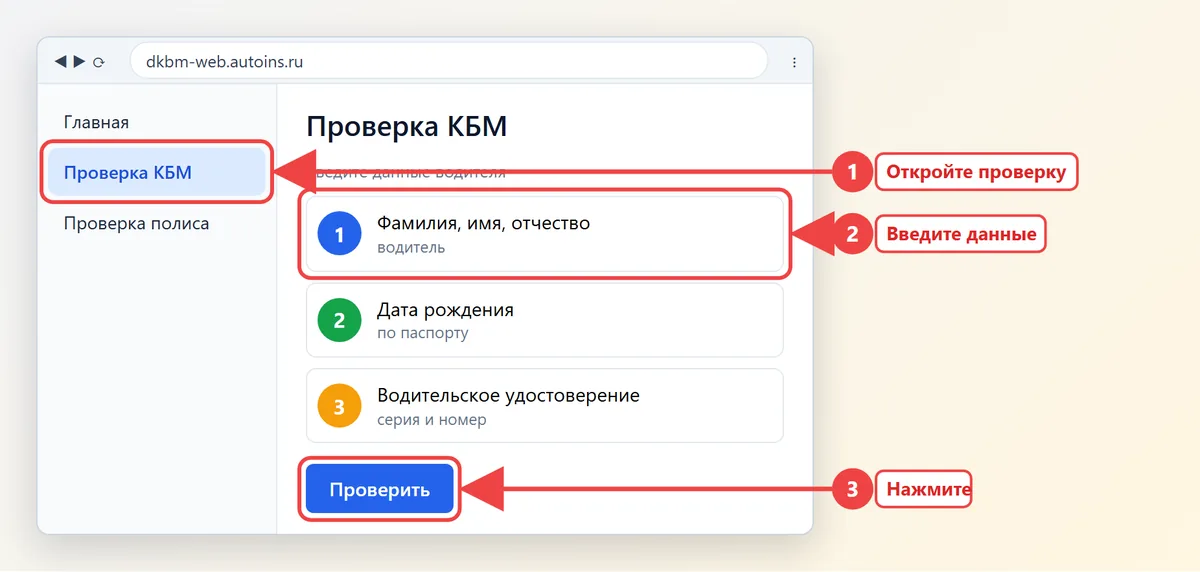
КБМ - ваша история вождения. Новички начинают с нейтрального класса, за каждый безаварийный год скидка растет, и максимальная достигает половины базовой цены. После аварий по вашей вине коэффициент повышается. Свой класс можно проверить в базе РСА на сайте dkbm-web.autoins.ru.
Если вы сменили страховую или потеряли скидку, проверьте базу: ошибки в классе случаются, и их можно оспорить.
Мощность и регион
Чем мощнее двигатель, тем выше КМ. Для машин выше 150 л.с. коэффициент максимальный, а между 100 и 120 л.с. он заметно ниже. Регион регистрации тоже влияет: в крупных городах КТ выше, чем в небольших населенных пунктах. Налог на ту же мощность вы можете прикинуть в калькуляторе транспортного налога.
Как рассчитать и оформить ОСАГО онлайн
Электронный полис по закону равен бумажному, и страховая обязана продать его на сайте. Оформление занимает 10-15 минут.
- Подготовьте паспорт, водительские удостоверения всех, кто будет вписан, СТС или ПТС, а при необходимости диагностическую карту.
- Откройте сайт страховой компании или агрегатора. Найдите раздел "ОСАГО" и нажмите "Рассчитать".
- Введите данные автомобиля и водителей. Система подтянет сведения из баз, проверьте, что они верны.
- Выберите период и вариант списка. Сравните цену у нескольких компаний.
- Оплатите картой. Полис придет на почту, а его подлинность проверьте на сайте РСА в разделе проверки полисов.
Перед оплатой внимательно смотрите, нет ли в корзине допуслуг: страховые иногда подставляют платные пакеты. Если вы их не просили, отключите и пересчитайте цену. Отказаться от навязанных продуктов можно в течение 14 дней по закону, но проще не соглашаться сразу.
Как законно снизить цену полиса
Сэкономить можно без нарушений, но нельзя скрывать данные: ложная информация позволяет страховщику потребовать деньги обратно.
- Вписывайте только тех, кто реально ездит. Лишние молодые водители поднимают цену.
- Береките класс КБМ: ездите аккуратно и продлевайте полис без перерыва, скидка сохраняется.
- Сравнивайте предложения у нескольких страховщиков: базовый тариф у них разный.
- Оформляйте ОСАГО на срок использования, если машина сезонная, но не ездите без полиса и вне периода.
- Не покупайте допуслуги и смс-пакеты, если они вам не нужны.
- Проверьте, что мощность и регион в полисе указаны верно. Ошибки в этих данных повышают цену и могут сорвать выплату.
Сэкономить на покупке можно и другими способами, например, при торге за подержанную машину. Об этом в статье как сбить цену при покупке подержанного автомобиля.
Лимиты выплат и что делать при аварии
По закону страховая выплачивает до 400 тыс. рублей за ущерб имуществу и до 500 тыс. рублей за вред жизни и здоровью каждого потерпевшего. Если ущерб больше, разницу взыскивают с виновника. Размер лимитов и порядок ремонта обновляются, поэтому сверяйтесь с действующим законом об ОСАГО.
Если у вас нет полиса, штраф и дальнейшие последствия описаны в нашем материале о том, чего ожидать водителю с просроченными правами. Остальные материалы для водителей собраны в рубрике Полезные статьи для водителя.
Частые вопросы
Как рассчитать ОСАГО самостоятельно?
Умножьте базовый тариф на коэффициенты: территориальный, бонус-малус, возраст и стаж, ограничения списка, мощность, период использования и другие. Проще воспользоваться калькулятором ОСАГО на сайте страховой или агрегатора и сравнить цены.
Почему ОСАГО у разных страховых стоит по-разному?
Коэффициенты одинаковы для всех, но базовый тариф каждая компания выбирает сама в пределах коридора Банка России. Поэтому итоговая цена на одни и те же данные может заметно отличаться.
Что выгоднее: полис с ограничением или без ограничений?
Обычно дешевле вписать конкретных водителей. Полис без ограничений стоит заметно дороже. Он выгоден, если на машине ездит много людей или состав водителей часто меняется.
Сколько стоит ОСАГО для новичка?
Выше, чем для опытного водителя: у новичка нет скидки по КБМ, а при возрасте до 22 лет и стаже до 2 лет повышен КВС. Точная сумма зависит от региона и мощности, ее покажет калькулятор.
Как проверить свой КБМ?
Данные о классе доступны на сайте РСА по ФИО и дате рождения водителя. Проверьте класс до покупки, чтобы страховая не считала цену по неверному значению.
Можно ли купить ОСАГО онлайн и законно ли это?
Да, электронный полис по закону равен бумажному. Страховая обязана его продать, а подлинность можно проверить на сайте РСА.